设计阶段概算在工程造价咨询业务中的核心价值与实施要点
工程造价咨询业务贯穿于建设项目的全过程,而设计阶段概算作为其中承上启下的关键环节,直接决定了项目的投资控制成效与后续招标、施工、结算的顺畅程度。本文将从设计阶段概算的定位出发,结合工程造价咨询业务的实际操作,阐述其重要性、常见问题及咨询企业的应对策略。
一、设计阶段概算在工程造价咨询业务中的定位
设计阶段概算是指在初步设计或扩大初步设计阶段,由设计单位或造价咨询企业依据设计图纸、概算定额、费用标准等资料,预先计算和确定建设项目从筹建到竣工交付所需全部建设费用的文件。对于工程造价咨询业务而言,设计概算并非孤立的一环,而是连接投资决策与施工图预算的桥梁。
在咨询业务链条中,设计概算承担三项核心职能:
1. 投资最高限额——经批准的设计概算是项目投资的最高限额,后续施工图预算、招标控制价一般不得突破。
2. 资金筹措依据——概算为建设单位申请贷款、安排年度投资计划提供数据支撑。
3 方案比选工具——通过多方案概算对比,辅助设计优化与限额设计落地。
二、工程造价咨询企业承接设计阶段概算业务的常见模式
目前咨询企业参与设计阶段概算主要有三种模式:
- 受设计单位委托编制概算:咨询企业作为设计联合体成员,依据设计条件独立完成概算文件,避免设计人员自行估算导致的精度不足。
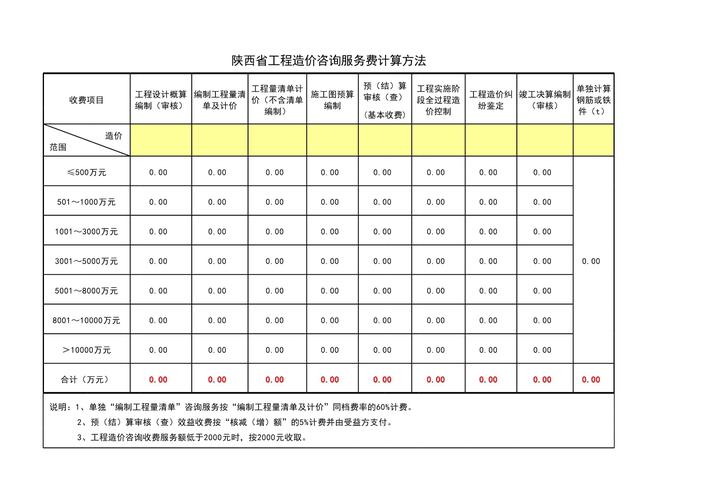
- 受建设单位委托审核概算:对设计单位提交的概算进行独立审核,重点核查工程量计算、定额套用、材料价格及费用计取的合理性,出具审核报告。
- 全过程造价咨询中的概算管控:在全过程咨询合同中,咨询企业从设计阶段即介入,动态跟踪概算执行,建立“估算控制概算、概算控制预算”的传导机制。
值得注意的是,随着《建设项目工程总承包合同(示范文本)》及全过程工程咨询政策的推行,设计阶段概算正从“被动编制”转向“主动策划”,咨询企业需提前介入方案设计,提供限额指标与成本优化建议。
三、设计阶段概算编制的关键控制点
结合工程造价咨询业务的实操经验,设计概算编制需重点把控以下五个方面:
- 设计深度匹配度:初步设计图纸往往存在标注不全、设备选型未定等问题,咨询人员应主动与设计人员沟通,对缺项内容采用类比工程或经验数据暂估,并在概算说明中注明假设条件。
- 定额与费用标准选用:根据项目所在地及行业特点,正确选用概算定额、概算指标或类似工程预算。对于新材料、新工艺,应及时向供应商询价并形成询价记录。
- 工程量计算精度:概算工程量可基于初步设计图纸按概算定额规则计算,也可采用指标法估算。咨询企业应建立内部复核机制,对主要工程量进行双人独立计算或BIM模型抽取校对。
- 价差预备费与建设期利息:根据建设工期、资金来源及物价上涨指数,合理计算价差预备费;对贷款项目,准确计入建设期利息,避免漏项。
- 方案比选与限额设计:在概算编制过程中,咨询人员应配合设计进行多方案技术经济比选,提出桩基选型、结构形式、幕墙材质等方面的成本优化建议,真正体现咨询价值。
四、当前设计阶段概算业务存在的主要问题
尽管造价咨询业务日趋成熟,但设计概算环节仍面临以下痛点:
- 设计与造价脱节:设计人员重技术轻经济,咨询人员难以及时获取设计意图,导致概算漏项或偏差较大。
- 概算“虚高”或“拍脑袋”:部分项目为争取资金,刻意放大工程量或扩大取费范围;也有项目因前期资料不足,随意估算导致概算失真。
- 审查流于形式:少数项目的概算审核仅核对数字,未深入现场踏勘和方案比对,难以发现结构性成本问题。
- 调整机制缺失:设计变更或方案优化后,概算未同步调整,竣工决算超概算现象屡见不鲜。
五、完善设计阶段概算咨询业务的建议
针对上述问题,工程造价咨询企业可从以下维度提升服务能力:
- 建立设计概算标准化数据库:按建筑类型、结构形式、地区分类,积累单方造价、含量指标等数据,提高概算编制效率与准确性。
- 推行限额设计联动机制:与设计单位签订限额设计协议,将概算分解指标反馈至专业设计师,形成“设计-概算-优化”闭环。
- 引入BIM与数字化概算工具:利用BIM模型快速提取工程量,结合概算软件自动套价,减少人工误差。
- 强化概算审核的深度与责任:审核报告应包含逐项对比表、调整原因及风险提示,必要时组织专家论证。
- 提供延伸服务:将设计概算向两端延伸——向前参与投资估算复核,向后跟踪概算执行,为业主提供动态投资分析报告。
###
设计阶段概算是工程造价咨询业务的核心抓手,它既是对投资决策的量化落地,也是对后续施工预算的刚性约束。在建筑业高质量发展的背景下,咨询企业不应将概算视为简单算量计价,而应以设计概算为切入点,推动设计、造价、施工的深度融合,真正发挥造价咨询在项目投资控制中的“翻译”与“守门”作用。唯有如此,工程造价咨询业务的全过程、全要素价值才能充分兑现。
如若转载,请注明出处:http://www.dh-fd.com/product/56.html
更新时间:2026-10-27 23:27:29